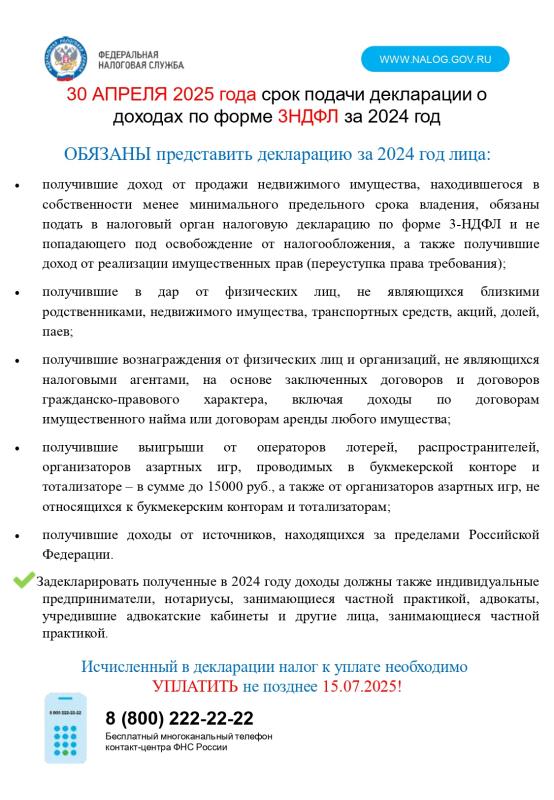
30 АПРЕЛЯ 2025 года срок подачи декларации о доходах по форме 3НДФЛ за 2024 год
ОБЯЗАНЫ представить декларацию за 2024 год лица:
·получившие доход от продажи недвижимого имущества, находившегося в собственности менее минимального предельного срока владения, обязаны подать в налоговый орган налоговую декларацию по форме 3-НДФЛ и не попадающего под освобождение от налогообложения, а также получившие доход от реализации имущественных прав (переуступка права требования);
·получившие в дар от физических лиц, не являющихся близкими родственниками, недвижимого имущества, транспортных средств, акций, долей, паев;
·получившие вознаграждения от физических лиц и организаций, не являющихся налоговыми агентами, на основе заключенных договоров и договоров гражданско-правового характера, включая доходы по договорам имущественного найма или договорам аренды любого имущества;
·получившие выигрыши от операторов лотерей, распространителей, организаторов азартных игр, проводимых в букмекерской конторе и тотализаторе – в сумме до 15000 руб., а также от организаторов азартных игр, не относящихся к букмекерским конторам и тотализаторам;
·получившие доходы от источников, находящихся за пределами Российской Федерации.
Задекларировать полученные в 2024 году доходы должны также индивидуальные предприниматели, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты и другие лица, занимающиеся частной практикой.
Исчисленный в декларации налог к уплате необходимо УПЛАТИТЬ не позднее 15.07.2025!
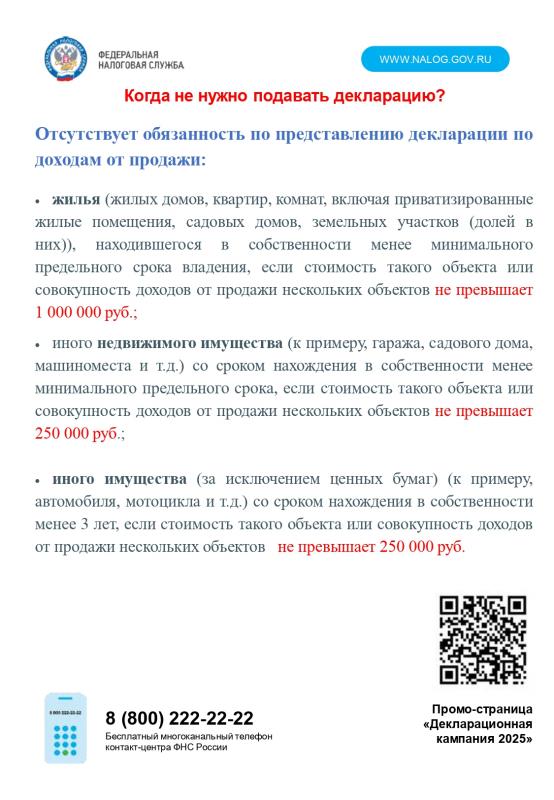
Отсутствует обязанность по представлению декларации по доходам от продажи:
· жилья (жилых домов, квартир, комнат, включая приватизированные жилые помещения, садовых домов, земельных участков (долей в них)), находившегося в собственности менее минимального предельного срока владения, если стоимость такого объекта или совокупность доходов от продажи нескольких объектов не превышает 1 000 000 руб.;
· иного недвижимого имущества (к примеру, гаража, садового дома, машиноместа и т.д.) со сроком нахождения в собственности менее минимального предельного срока, если стоимость такого объекта или совокупность доходов от продажи нескольких объектов не превышает 250 000 руб.;
· иного имущества (за исключением ценных бумаг) (к примеру, автомобиля, мотоцикла и т.д.) со сроком нахождения в собственности менее 3 лет, если стоимость такого объекта или совокупность доходов от продажи нескольких объектов не превышает 250 000 руб.
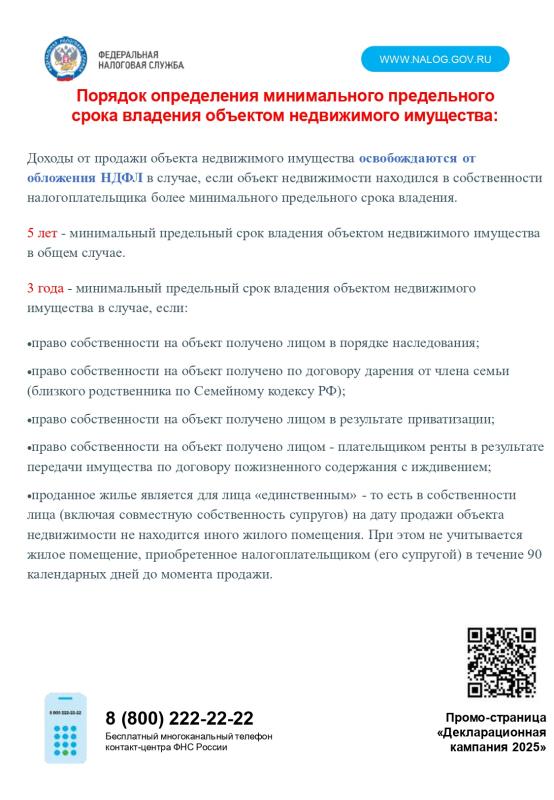
Порядок определения минимального предельного срока владения объектом недвижимого имущества:
Доходы от продажи объекта недвижимого имущества освобождаются от обложения НДФЛ в случае, если объект недвижимости находился в собственности налогоплательщика более минимального предельного срока владения.
5 лет - минимальный предельный срок владения объектом недвижимого имущества в общем случае.
3 года - минимальный предельный срок владения объектом недвижимого имущества в случае, если:
·право собственности на объект получено лицом в порядке наследования;
·право собственности на объект получено по договору дарения от члена семьи (близкого родственника по Семейному кодексу РФ);
·право собственности на объект получено лицом в результате приватизации;
·право собственности на объект получено лицом - плательщиком ренты в результате передачи имущества по договору пожизненного содержания с иждивением;
·проданное жилье является для лица «единственным» - то есть в собственности лица (включая совместную собственность супругов) на дату продажи объекта недвижимости не находится иного жилого помещения. При этом не учитывается жилое помещение, приобретенное налогоплательщиком (его супругой) в течение 90 календарных дней до момента продажи.
Бесплатный многоканальный телефон контакт-центра ФНС России 8(800)222-22-22